


Personne(s)-ressource(s)
Sommaire
L’OCRCVM publie un projet de modification (le Projet de modification) des RUIM qui modifierait l’obligation pour un ordre invisible1 de procurer un meilleur cours2 lorsqu’il est négocié contre certains ordres (les exigences concernant les ordres invisibles). Nous avons mis en œuvre les exigences concernant les ordres invisibles pour permettre les opérations invisibles tout en préservant la formation des cours. À cette fin, nous exigeons qu’un ordre invisible procure un meilleur cours lorsqu’il est négocié contre des ordres actifs « de petite envergure »3 qui seraient autrement exécutés contre des ordres affichés.
Nous avons examiné les seuils utilisés pour tenir compte des ordres « de petite envergure » dans les exigences concernant les ordres invisibles et avons constaté qu’un pourcentage disproportionné d’ordres visant des titres à faible cours (c.-à-d. des titres dont le cours est inférieur ou égal à 0,10 $) et ayant une faible valeur théorique n’obtenaient pas un meilleur cours que les ordres visant des titres à cours plus élevé.
Nous croyons que ce résultat est incompatible avec les objectifs des exigences concernant les ordres invisibles et proposons donc d’établir un seuil de valeur en dollars qui serait lié au seuil de volume actuel de 50 unités de négociation standard. Nous sommes d’avis que la combinaison d’un seuil de valeur en dollars et d’un seuil de volume tiendra mieux compte des ordres de petite envergure, en particulier de ceux qui visent des titres à faible cours.
Plus précisément, le Projet de modification ajouterait une valeur d’ordre minimale de 30 000 $ au seuil actuel de 50 unités de négociation standard. Par conséquent, un ordre pourrait être exécuté contre un ordre invisible sans obtenir un meilleur cours seulement si son volume (plus de 50 unités de négociation standard) et sa valeur (plus de 30 000 $) sont suffisamment importants.
Effets
Si le Projet de modification est mis en œuvre, les participants, les marchés et les autres intervenants devront apporter les changements technologiques nécessaires pour veiller à ce que les ordres ayant une valeur théorique de moins de 30 000 $ ne soient pas négociés contre un ordre invisible, à moins qu’ils n’obtiennent un meilleur cours.
S’il est approuvé, le Projet de modification prendra effet au plus tôt 90 jours après la publication de l’avis d’approbation.
Envoi des commentaires
Nous sollicitons des commentaires sur tous les aspects du Projet de modification, y compris sur toute question qui n’y est pas abordée. Les commentaires sur le Projet de modification doivent être faits par écrit et transmis au plus tard le 15 mars 2019 à :
Sanka Kasturiarachchi
Avocat aux politiques, Politique de réglementation des marchés
Organisme canadien de réglementation du commerce des valeurs mobilières
121, rue King Ouest
Bureau 2000
Toronto (Ontario) M5H 3T9
Courriel : [email protected]
Il faut également transmettre une copie aux ACVM à l’adresse suivante :
Service de la réglementation des marchés
Commission des valeurs mobilières de l’Ontario
20, rue Queen Ouest
Bureau 1903, C.P. 55
Toronto (Ontario) M5H 3S8
Télécopieur : 416 595-8940
Courriel : [email protected]
Veuillez noter qu’une copie de votre lettre de commentaires sera affichée et mise à la disposition du public sur le site Internet de l’OCRCVM à l’adresse www.ocrcvm.ca.
- 1ordre invisible S’entend :
(a) soit d’un ordre dont aucune partie n’est indiquée dans un affichage consolidé du marché lorsqu’il est saisi sur un marché,
(b) soit de la partie d’un ordre qui n’est pas indiquée dans un affichage consolidé du marché lorsque cet ordre est saisi sur un marché, si cette partie peut se négocier à un autre cours que le cours affiché pour la partie de l’ordre indiquée dans l’affichage consolidé du marché,
à l’exclusion d’un ordre saisi sur un marché :
(c) dans le cadre d’une application intentionnelle;
(d) qui est un ordre au mieux exécuté immédiatement et intégralement sur un ou plusieurs marchés au moment de la saisie;
(e) qui est un ordre à cours limité, exécuté immédiatement et intégralement sur un ou plusieurs marchés au moment de la saisie;1
(f) qui est un ordre de base;
(g) qui est un ordre au cours du marché, s’il ne rencontre que d’autres ordres au cours du marché et que l’appariement de ces ordres se produit moins fréquemment qu’une fois par minute;
(h) qui est un ordre au cours de clôture;
(i) qui est un ordre au dernier cours;
(j) qui est un ordre au premier cours;
(k) qui est un ordre à prix moyen pondéré en fonction du volume. - 2meilleur cours S’entend, à l’égard de chaque transaction découlant d’un ordre visant un titre donné, d’un cours :
(a) inférieur d’au moins un échelon de cotation au meilleur cours vendeur au moment de la saisie de l’ordre sur un marché, s’il s’agit d’un achat; toutefois, si le meilleur cours acheteur est inférieur de un échelon de cotation au meilleur cours vendeur, le cours doit être inférieur d’au moins un demi-échelon de cotation;
(b) supérieur d’au moins un échelon de cotation au meilleur cours acheteur au moment de la saisie de l’ordre sur un marché, s’il s’agit d’une vente; toutefois, si le meilleur cours vendeur est supérieur de un échelon de cotation au meilleur cours acheteur, le cours doit être supérieur d’au moins un demi-échelon de cotation. - 3Un ordre « de petite envergure » est un ordre visant au plus 50 unités de négociation standard, ce qui correspond à 5 000 unités d’un titre se négociant à un cours d’au moins 1,00 $ l’unité, à 25 000 unités d’un titre se négociant à un cours d’au moins 0,10 $ l’unité ou à 50 000 unités d’un titre se négociant à un cours inférieur à 0,10 $ l’unité. – Avis de l’OCRCVM 12-0130 – Avis d’approbation – RUIM – Dispositions concernant la liquidité invisible (13 avril 2012), page 8.
1. Description du Projet de modification
Le Projet de modification modifierait les exigences concernant les ordres invisibles. À l’heure actuelle, les ordres qui visent plus de 50 unités de négociation standard ou qui sont de plus de 100 000 $ peuvent être exécutés contre un ordre invisible au meilleur cours acheteur ou au meilleur cours vendeur4. Tout ordre inférieur à ces seuils doit être exécuté moyennant un meilleur cours lorsqu’il est négocié contre un ordre invisible5.
Certains intervenants du marché se sont dit préoccupés par la possibilité que les seuils actuels, appliqués à des titres à faible cours, permettent aux ordres ayant une faible valeur théorique d’être négociés sans procurer d’amélioration du cours et ne répondent donc pas aux objectifs visés par les exigences concernant les ordres invisibles. Nous avons examiné les données historiques sur les opérations pour déterminer si nous devions apporter des changements pour atteindre les objectifs visés. Notre analyse a révélé que le seuil actuel de 50 unités de négociation standard ne permet pas à lui seul de repérer les ordres de petite envergure visant des titres à faible cours et ne répond donc pas à l’objectif des exigences concernant les ordres invisibles de préserver la formation des cours.
Étant donné que le seuil de 50 unités de négociation standard ne permet pas à lui seul de repérer les ordres de petite envergure visant des titres à faible cours, nous proposons de lier une valeur d’ordre minimale au seuil de 50 unités de négociation standard afin de régler ce problème. En plus de viser plus de 50 unités de négociation standard, un ordre devrait aussi avoir une valeur minimale pour pouvoir être exécuté contre un ordre invisible sans obtenir un meilleur cours. Plus précisément, nous proposons d’ajouter, dans le paragraphe 6.6 des RUIM, une valeur en dollars minimale de 30 000 $ qui serait liée au seuil de volume actuel de 50 unités de négociation standard. Le seuil de valeur supérieur actuel de 100 000 $ serait maintenu. Par suite de ce changement, pour qu’un ordre ne soit pas tenu de procurer un meilleur cours lorsqu’il est exécuté contre un ordre invisible, il devrait :
- soit viser plus de 50 unités de négociation standard et être assorti d’une valeur supérieure à 30 000 $;
- soit être assorti d’une valeur supérieure à 100 000 $.
Par conséquent, un ordre visant plus de 50 unités de négociation standard mais assorti d’une valeur inférieure à 30 000 $ serait tenu de procurer un meilleur cours lorsqu’il est négocié contre un ordre invisible.
Le libellé du Projet de modification figure à l’annexe A et une version de celui-ci faisant apparaître les modifications figure à l’annexe B.
2. Analyse
2.1 Examen des seuils prévus par les RUIM et internalisation
Les seuils de valeur en dollars et les seuils de 50 unités de négociation standard sont utilisés dans différentes dispositions des RUIM. Nous examinons actuellement tous ces seuils afin de déterminer s’ils continuent de répondre à nos objectifs en matière de réglementation. Le tableau ci-dessous indique les dispositions des RUIM (autres que les exigences concernant les ordres invisibles) qui prévoient un seuil de 50 unités de négociation standard et/ou un seuil de valeur en dollars.
| Seuil | Disposition des RUIM et application |
| ≤ 50 unités de négociation standard | 6.3 – Diffusion des ordres clients – Un participant doit immédiatement afficher un ordre si celui-ci est inférieur ou égal au seuil. |
| > 100 000 $ | 6.3 – Diffusion des ordres clients – Un participant n’est pas tenu d’afficher immédiatement un ordre si celui-ci est supérieur au seuil. |
> 50 unités de négociation standard ou > 250 000 $ | 6.4 – Obligation de négocier sur un marché – Un ordre ne peut être exécuté sur un marché organisé réglementé étranger6 :
|
| > 50 unités de négociation standard et > 100 000 $ | 6.4 – Obligation de négocier sur un marché – Une transaction peut être déclarée dans un système étranger acceptable de déclaration de transactions si elle est supérieure au seuil. |
≤ 50 unités de négociation standard ou ≤ 100 000 $ | 8.1 – Exécution d’ordres clients pour compte propre – Un participant peut exécuter un ordre client contre un ordre propre ou un ordre non-client à un meilleur cours à condition :
|
L’OCRCVM examine actuellement les pratiques d’internalisation des flux d’ordres en collaboration avec les ACVM afin de déterminer si ces pratiques sont conformes à notre cadre réglementaire. Tout comme l’examen des seuils prévus par les RUIM, l’examen des pratiques d’internalisation des flux d’ordres a pour objectif de veiller à ce que nos règles continuent de répondre aux objectifs visés. Certaines dispositions des RUIM qui prévoient des seuils, tels le paragraphe 6.3 – Diffusion des ordres clients et le paragraphe 8.1 – Exécution d’ordres clients pour compte propre, sont intimement liées aux pratiques d’internalisation des flux d’ordres. L’examen de ces pratiques pourrait révéler la nécessité d’apporter des modifications supplémentaires aux seuils. Compte tenu de cette possibilité, et afin de ne pas instaurer davantage de modifications qu’il n’est nécessaire, nous n’avons pas l’intention de modifier les seuils prévus par les dispositions des RUIM citées ci-dessus tant que nous n’aurons pas terminé notre examen des pratiques d’internalisation des flux d’ordres.
2.2 Seuils d’unités de négociation standard et seuils de valeur en dollars prévus par les RUIM
Les seuils ont été instaurés pour la première fois dans la règle sur la diffusion des ordres clients (paragraphe 6.3 des RUIM). Ils visaient alors à définir ce qui pouvait être considéré comme un ordre « de petite envergure ». Nous avons alors fixé un seuil de 5 000 actions (soit 50 unités de négociation standard pour les titres dont le cours est supérieur ou égal à 1,00 $) et un seuil de valeur supérieur de 100 000 $, car ils étaient :
- censés tenir compte de la plupart des ordres de petite envergure;
- appliqués à 95 % des opérations exécutées à la Bourse de Toronto7.
En envisageant les types de seuils appropriés à utiliser, nous avons aussi déterminé à ce moment que l’emploi d’un simple seuil de valeur en dollars ne serait pas suffisant, car il reviendrait à appliquer une solution unique qui ne tiendrait pas compte des différences de structure importantes entre les marchés des titres de petite et de grande capitalisation8. Par exemple, un ordre de 100 000 $ visant un titre dont le cours est inférieur à 1 $ aurait un volume beaucoup plus important qu’un ordre visant un titre à cours plus élevé et ne serait pas considéré comme un ordre « de petite envergure ». Nous avons donc ajouté le seuil d’unités de négociation standard, qui varie selon le cours du titre, afin de pallier cette lacune9.
Aujourd’hui, le seuil de 50 unités de négociation standard sert à fixer la limite inférieure des ordres de petite envergure en fonction du volume d’actions, alors que le seuil de 100 000 $ sert à fixer la limite en deçà de laquelle un ordre est considéré « de petite envergure ».
2.3 Objectifs des exigences concernant les ordres invisibles
En vertu des exigences actuelles concernant les ordres invisibles, un ordre qui est négocié contre un ordre invisible doit bénéficier d’une amélioration du cours, sauf si l’ordre, tel qu’il a été saisi sur le marché, vise plus de 50 unités de négociation standard ou est de plus de 100 000 $. Si l’ordre respecte l’une ou l’autre de ces exigences, il pourrait rencontrer l’ordre invisible au meilleur cours acheteur ou au meilleur cours vendeur à la condition qu’il n’y ait aucun ordre visible sur ce marché à ce cours.
L’objectif de cette exigence est de préserver la formation des cours :
- en donnant la priorité aux ordres visibles saisis sur un marché qui sont dotés du même cours que les ordres invisibles saisis sur le même marché;
- en veillant à ce que les ordres invisibles procurent une amélioration du cours aux ordres de petite envergure qui pourraient autrement être exécutés sur un marché transparent10. Les investisseurs qui affichent des ordres visibles doivent être convaincus que ces ordres pourront être exécutés. Par conséquent, les exigences concernant les ordres invisibles contribuent à garantir que les ordres de petite envergure qui pourraient autrement être exécutés contre la liquidité affichée ne seront pas exécutés sur des marchés opaques.
Cependant, les exigences concernant les ordres invisibles permettent l’exécution d’ordres actifs volumineux contre la liquidité invisible11 sans amélioration du cours. Cet aspect des règles vise à tenir compte des pratiques de longue date que constituent la négociation invisible et l’« appariement interne », et du rôle important qu’ils jouent en permettant aux investisseurs de passer des ordres volumineux sans les rendre publics afin de réduire au minimum les coûts d’impact sur le marché associés à ces ordres volumineux12.
2.4 Préoccupations concernant les seuils prévus par les exigences concernant les ordres invisibles
En plus des seuils prévus par les RUIM décrits à la section 2.1, nous avons également examiné les seuils prévus par les exigences concernant les ordres invisibles à la lumière des préoccupations exprimées par les intervenants du marché au sujet de la pertinence du seuil de 50 unités de négociation standard. Plus précisément, ces intervenants se demandent si le seuil actuel appliqué aux titres à faible cours continue de répondre aux objectifs des exigences concernant les ordres invisibles.
Certains intervenants estiment que la proportion d’exécutions sur les marchés qui n’affichent pas les ordres dans un affichage consolidé du marché (les marchés opaques) par rapport à la proportion d’exécutions sur les marchés qui affichent les ordres (les marchés visibles) a augmenté au fil du temps, et que cette hausse a été particulièrement marquée pour les ordres visant des titres dont le cours est inférieur à 0,10 $. Selon eux, bien que le volume d’actions visé par ces ordres respecte le seuil de 50 unités de négociation standard, ces ordres ont une faible valeur théorique en dollars, et l’application actuelle du seuil nuit :
- à la formation du cours de ces titres, puisque la majorité des exécutions qui ont lieu sur des marchés opaques ou qui concernent des ordres invisibles ne contribuent pas à la formation des cours;
- à la priorité d’exécution des ordres visant ces titres, puisque les exécutions sur les marchés opaques ont lieu à des cours qui ne tiennent pas compte des ordres visibles dotés d’un cours identique sur les marchés visibles.
2.5 Description et résultats de l’examen
Nous avons analysé les données de négociation historiques comparant la négociation invisible et la négociation visible des titres à faible cours pour les périodes d’avril à septembre (inclusivement) 2016 et 2018. Nous avons examiné l’évolution de la négociation invisible du point de vue du nombre d’opérations, du volume et de la valeur sur ces périodes.
| MARCHÉS VISIBLES | MARCHÉS OPAQUES | ||
| Catégorie de cours | Données globales | % de variation d’avril à septembre (inclusivement) 2016 et 2018 | % de variation d’avril à septembre (inclusivement) 2016 et 2018 |
| < 0,10 $ | Nombre moyen d’opérations par mois | -13,78 % | 194,94 % |
| Valeur moyenne par opération | -12,58 % | -11,34 % | |
| Volume moyen par opération | -18,83 % | -17,38 % | |
| ≥ 0,10 $ et < 1,00 $ | Nombre moyen d’opérations par mois | 38,92 % | 266,71 % |
| Valeur moyenne par opération | -8,23 % | 28,30 % | |
| Volume moyen par opération | -9,35 % | 53,21 % | |
| ≥ 1,00 $ | Nombre moyen d’opérations par mois | -15,32 % | 94,24 % |
| Valeur moyenne par opération | 18,18 % | -3,97 % | |
| Volume moyen par opération | 0,72 % | -12,91 % |
Que révèle cette analyse?
- Le nombre d’opérations sur des titres à faible cours exécutées sur des marchés opaques a fortement augmenté par rapport au nombre d’opérations sur des titres à faible cours exécutées sur des marchés visibles depuis 2016.
- La valeur et le volume moyens des ordres visant des titres à faible cours négociés sur des marchés opaques ont diminué depuis 2016.
La forte augmentation du nombre d’opérations sur des titres ayant un cours inférieur à 0,10 $ et la diminution de la valeur et du volume moyens confirment certaines des préoccupations soulevées par les intervenants.
Lorsque les exigences concernant les ordres invisibles ont été mises en œuvre, seul un petit nombre de titres à faible cours se négociaient de façon invisible sans amélioration du cours, mais ce n’est plus le cas. Le seuil actuel de 50 unités de négociation standard ne permet pas à lui seul de tenir compte des ordres « de petite envergure » visant des titres à faible cours et ne répond donc pas entièrement aux objectifs des exigences concernant les ordres invisibles. Il est selon nous nécessaire de modifier ce seuil pour mieux refléter la valeur des ordres de petite envergure visant des titres à faible cours et garantir ainsi l’atteinte de l’objectif de préservation de la formation des cours.
Pour déterminer la valeur appropriée des ordres de petite envergure qui pourraient être négociés contre un ordre invisible sans procurer un meilleur cours, nous avons représenté la valeur des opérations en fonction de leur cours sur un diagramme de dispersion. Nous avons réparti les opérations entre les trois catégories de cours suivantes :
- cours inférieur à 0,10 $;
- cours compris entre 0,10 $ et 0,99 $;
- cours supérieur à 1,00 $.
Chaque point figurant sur le diagramme représente une opération. La valeur d’une opération est représentée en fonction du cours du titre. Pour chaque catégorie de cours (à savoir, cours inférieur à 0,10 $ et cours compris entre 0,10 $ et 0,99 $), les opérations sont codées par une couleur indiquant dans quel centile elles se situent selon leur valeur. La ligne bleue continue indique le seuil de valeur actuel de 100 000 $. Les lignes de couleur pointillées indiquent, à titre de comparaison, le seuil de valeur de 25 000 $ et le seuil de valeur proposé de 30 000 $ pour les opérations invisibles visant plus de 50 unités de négociation standard.
Opérations invisibles visant plus de 50 unités de négociation standard
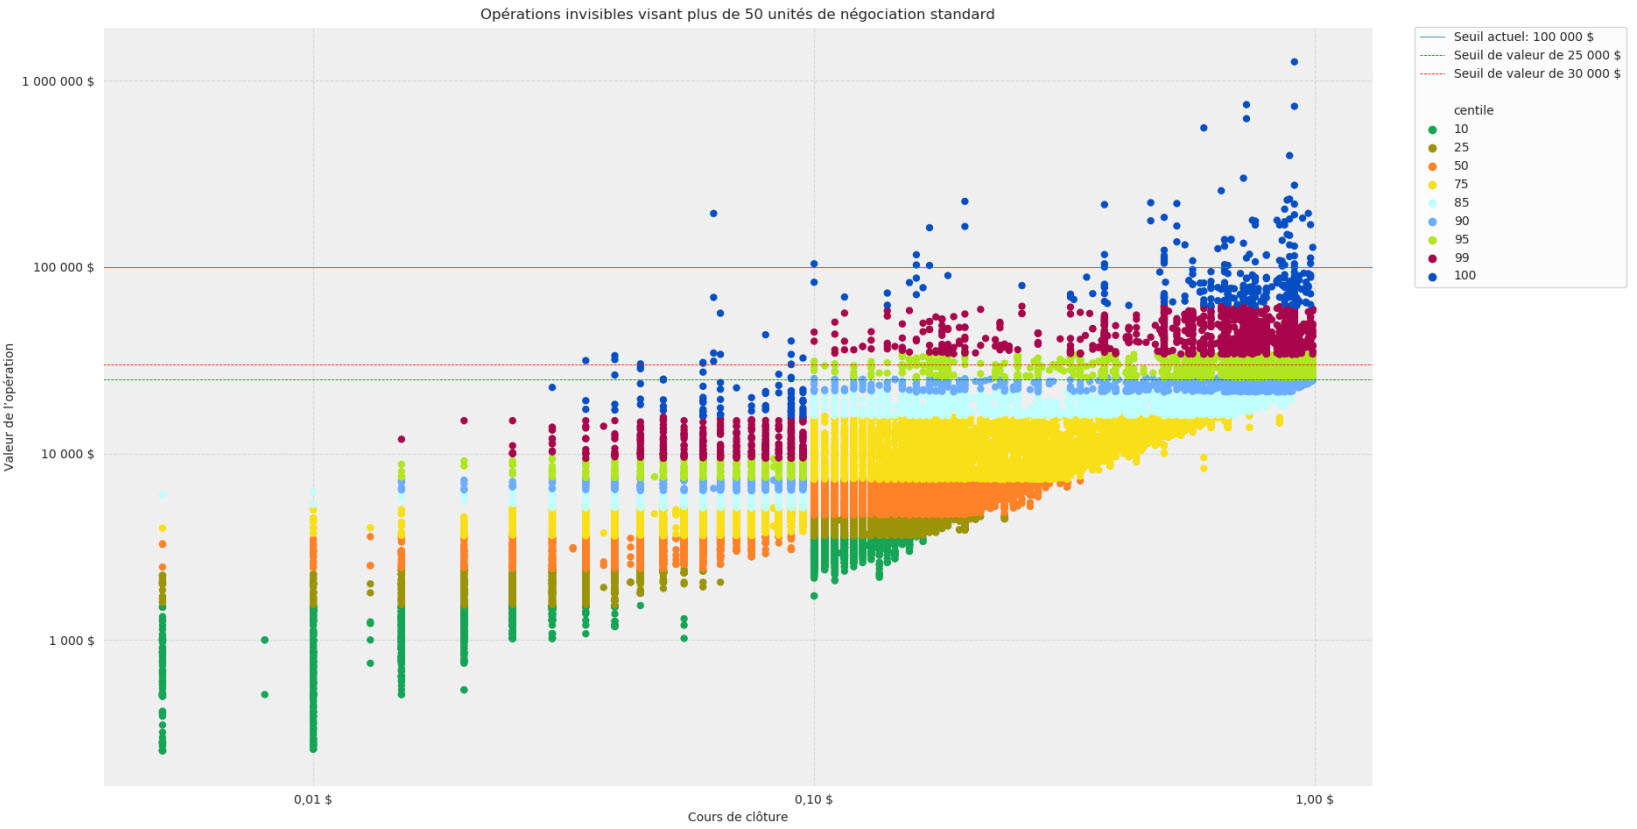
Les résultats ci-dessus montrent que pour les titres dont le cours est inférieur à 0,10 $, l’ajout d’un seuil de 25 000 $ ou d’un seuil plus ambitieux de 30 000 $ permettrait uniquement à la tranche supérieure d’environ 1 % des ordres visant ces titres à faible cours de se négocier de façon invisible sans procurer un meilleur cours. Par conséquent, le seuil proposé tiendrait mieux compte des ordres de petite envergure visant des titres à faible cours et, partant, répondrait plus efficacement aux objectifs des exigences concernant les ordres invisibles.
2.6 Solutions envisagées
L’OCRCVM a étudié différentes solutions qui permettraient le mieux de modifier les seuils actuels, dont les suivantes :
- Utiliser une fonction mathématique pour calculer le cours et la valeur de référence pouvant servir à distinguer les ordres de petite envergure des autres ordres. Cependant, comparativement aux seuils actuels, cette fonction mathématique présente un double inconvénient : elle pourrait être plus complexe à codifier dans les solutions électroniques et beaucoup plus complexe à utiliser pour des négociateurs humains.
- Modifier la définition des unités de négociation standard en y ajoutant d’autres catégories de cours :
- cours supérieur ou égal à 0,05 $ et inférieur à 0,25 $;
- cours supérieur ou égal à 0,75 $ et inférieur à 1,25 $.
Il serait très complexe de modifier le code de programmation actuel pour ajouter deux catégories de cours à la définition du seuil d’unités de négociation standard car, à notre connaissance, le code qui sert à mettre en œuvre ce seuil est un ancien code qui touche de nombreux autres domaines de programmation.
- Supprimer le seuil d’unités de négociation standard et utiliser uniquement un seuil de valeur en dollars pour tous les titres. Cette solution serait plus simple à mettre en œuvre; cependant, il serait difficile de déterminer le bon seuil de valeur en dollars, car la fourchette de cours des titres de capitaux propres est très large. Nous pensons toujours que l’emploi d’un simple seuil de valeur en dollars ne serait pas suffisant, car il reviendrait à appliquer une solution unique qui ne tiendrait pas compte des différences de structure importantes entre les marchés des titres de petite et de grande capitalisation.
- Ajouter une valeur minimale en dollars qui s’appliquerait en même temps que le seuil d’unités de négociation standard et le seuil de valeur supérieur existants. L’ajout, dans le paragraphe 6.6 des RUIM, d’une « valeur plancher » qui reflète la valeur moyenne en dollars d’un ordre de petite envergure à tous les niveaux de cours, de même que l’application du seuil d’unités de négociation standard et du seuil de valeur supérieur existants, permettrait selon nous de préserver efficacement la formation des cours.
L’OCRCVM propose d’ajouter un seuil de valeur en dollars de 30 000 $ au seuil de volume de 50 unités de négociation standard. Selon nous, cette solution est la moins complexe, répondrait efficacement à nos objectifs et devrait être relativement facile à mettre en œuvre pour le secteur.
3. Incidences technologiques et plan de mise en œuvre
3.1 Intervenants
Si le Projet de modification est mis en œuvre, les participants, les marchés et les fournisseurs devront apporter les changements technologiques nécessaires pour veiller à ce que les ordres ayant une valeur théorique de moins de 30 000 $ ne soient pas négociés contre un ordre invisible, à moins qu’ils n’obtiennent un meilleur cours.
3.2 OCRCVM
Selon nous, le Projet de modification n’aura pas de répercussions d’ordre technologique ou autre sur l’OCRCVM.
S’il est approuvé, le Projet de modification prendra effet au plus tôt 90 jours après la publication de l’avis d’approbation.
4. Questions
Nous sollicitons des commentaires sur tous les aspects du Projet de modification, mais nous vous invitons plus particulièrement à vous exprimer sur les points suivants :
- La valeur plancher proposée de 30 000 $ tient-elle suffisamment compte des ordres de petite envergure et répond-elle aux préoccupations concernant les titres à faible cours qui sont négociés de façon invisible sans procurer d’amélioration du cours? Un seuil de 25 000 $ serait-il plus indiqué? Si oui, pourquoi?
- Quelle est l’ampleur du travail nécessaire pour apporter les modifications appropriées aux systèmes? Un délai de mise en œuvre de 90 jours est-il raisonnable?
- L’ajout proposé d’un seuil de 30 000 $ au paragraphe 6.6 des RUIM aurait-il des conséquences imprévues?
5. Processus d’élaboration des politiques
5.1 Objectif d’ordre réglementaire
Le Projet de modification :
- ajouterait un seuil de 30 000 $ aux exigences concernant les ordres invisibles afin de mieux répondre à l’objectif de préservation de la formation des cours;
- contribuerait à la protection des investisseurs.
5.2 Processus réglementaire
Le conseil d’administration de l’OCRCVM (le conseil) a déterminé que le Projet de modification est d’intérêt public et, le 28 novembre 2018, a approuvé sa publication dans le cadre d’un appel à commentaires.
Le Comité consultatif sur les règles du marché (le CCRM) de l’OCRCVM s’est penché sur la question13. Le CCRM est formé de représentants des marchés pour lesquels l’OCRCVM agit à titre de fournisseur de services de réglementation, ainsi que de représentants des participants, des investisseurs institutionnels, des adhérents et du milieu juridique et de la conformité.
Après avoir examiné les commentaires sur le Projet de modification reçus en réponse au présent appel à commentaires ainsi que les commentaires des autorités de reconnaissance, l’OCRCVM peut recommander d’apporter des révisions aux dispositions visées des modifications. Si les commentaires ou les révisions ne sont pas importants, le conseil a autorisé le président à les approuver au nom de l’OCRCVM, et les dispositions visées du Projet de modification, dans leur version révisée, seront soumises à l’approbation des autorités de reconnaissance. Si nous recevons des commentaires importants de la part du public ou des autorités de reconnaissance, les dispositions visées du Projet de modification, dans leur version révisée, seront soumises à l’approbation du conseil. Si des révisions importantes proposées sont approuvées par le conseil, elles seront publiées pour commentaires.
6. Appendix
Annexe A – Projet de modification des RUIM
Les Règles universelles d’intégrité du marché sont modifiées comme suit :
- L’alinéa (1) du paragraphe 6.6 est modifié comme suit :
- Les mots « et est assorti d’une valeur supérieure à 30 000 $, » sont insérés immédiatement avant les mots « ou est assorti d’une valeur supérieure à 100 000 $, » au sous-alinéa b)(i).
- Les mots « et est assorti d’une valeur supérieure à 30 000 $, » sont insérés immédiatement avant les mots « ou est assorti d’une valeur supérieure à 100 000 $, » au sous-alinéa c)(i).
Annexe B – Libellé des RUIM reproduisant le projet de modification des RUIM concernant l’amélioration du cours au moyen d’un ordre invisible
| Libellé des dispositions après l’adoption du Projet de modification des RUIM | Version soulignée du libellé des dispositions actuelles reproduisant le Projet de modification des RUIM |
6.6 Amélioration du cours au moyen d’un ordre invisible
| 6.6 Amélioration du cours au moyen d’un ordre invisible
|
Annexe C – Définition d’unité de négociation standard figurant dans les RUIM
Selon la définition donnée dans les RUIM, « unité de négociation standard » s’entend :
- à l’égard d’un instrument dérivé, d’un contrat;
- à l’égard d’un titre d’emprunt qui est un titre inscrit ou un titre coté en bourse, de 1 000 $ de capital;
- à l’égard d’un titre de participation ou d’un titre semblable :
- de 1 000 unités d’un titre négocié à un prix inférieur à 0,10 $ l’unité,
- de 500 unités d’un titre négocié à un prix égal ou supérieur à 0,10 $ l’unité mais inférieur à 1,00 $ l’unité,
- de 100 unités d’un titre négocié à un prix égal ou supérieur à 1,00 $ l’unité.
Le nombre d’actions qui constitue 50 unités de négociation standard (le seuil de valeur inférieur) dans le cas d’un titre de participation ou d’un titre semblable serait le suivant :
| Valeur par action ($) | Nombre d’actions constituant 50 unités de négociation standard |
| < 0,10 | 50 000 |
| ≥ 0,10 et < 1,00 | 25 000 |
| ≥ 1,00 | 5 000 |
- 4Aux termes des RUIM, « meilleur cours acheteur » s’entend du cours le plus élevé d’un ordre sur un marché protégé, tel qu’il est indiqué dans un affichage consolidé du marché, visant l’achat d’un titre donné, exclusion faite du cours d’un ordre de base, d’un ordre au cours du marché, d’un ordre au cours de clôture, d’un ordre au dernier cours, d’un ordre au premier cours, d’un ordre assorti de conditions particulières ou d’un ordre à prix moyen pondéré en fonction du volume. Aux termes des RUIM, « meilleur cours vendeur » s’entend du cours le moins élevé d’un ordre sur un marché protégé, tel qu’il est indiqué dans un affichage consolidé du marché, visant la vente d’un titre donné, exclusion faite du cours d’un ordre de base, d’un ordre au cours du marché, d’un ordre au cours de clôture, d’un ordre au dernier cours, d’un ordre au premier cours, d’un ordre assorti de conditions particulières ou d’un ordre à prix moyen pondéré en fonction du volume.
- 5Paragraphe 6.6 des RUIM.
- 6Aux termes des RUIM, « marché organisé réglementé étranger » s'entend d'un marché à l’extérieur du Canada :
(a) qui est une bourse, un système de cotation et de déclaration d’opérations, un système de négociation parallèle ou une installation ou fonction semblable reconnue par une autorité en valeurs mobilières ou agréée auprès de celle-ci, laquelle autorité est un membre ordinaire de l’Organisation internationale des commissions de valeurs;
(b) auquel la saisie d’ordres et l’exécution ou la déclaration de transactions est surveillée en vue de la conformité aux exigences réglementaires au moment de la saisie et de l’exécution ou de la déclaration par un organisme d’autoréglementation reconnu par l’autorité en valeurs mobilières ou par le marché si le marché a été autorisé par l’autorité en valeurs mobilières à surveiller la saisie d’ordres et l’exécution ou la déclaration de transactions sur ce marché en vue de la conformité aux exigences réglementaires;
(c) qui affiche et fournit en temps opportun des renseignements à des fournisseurs d’information, des agences de traitement de l’information ou des personnes assurant des fonctions semblables à l’égard de la diffusion de données aux participants du marché pour ce marché, lesquels renseignements donnent au moins le cours, le volume et l’identificateur du titre à l’égard de chaque transaction au moment où la transaction est exécutée sur ce marché ou portée à la connaissance de ce marché.
Toutefois, un marché organisé réglementé étranger ne comprend pas l’installation ou la fonction d’un marché à la connaissance duquel des transactions exécutées hors bourse sont portées sauf dans les cas suivants :
(d) la transaction doit être, et est effectivement, portée à la connaissance du marché sans délai suivant l’exécution;
(e) au moment où la transaction est portée à la connaissance du marché, elle est surveillée en vue de la conformité aux exigences réglementaires en matière de valeurs mobilières;
(f) au moment où la transaction est portée à la connaissance du marché, des renseignements en temps opportun sont fournis aux fournisseurs d’information, aux agences de traitement de l’information ou aux personnes qui assurent des fonctions semblables à l’égard de la diffusion des données aux participants du marché pour ce marché. - 7TSX Regulatory Notice 97-036.
- 8Autorités canadiennes en valeurs mobilières, Avis de consultation 23-401 Proposed Universal Market Integrity Rules of TSE RS and CDNX (2001) 24 OSCB 2555 page 2564.
- 9La description complète de la façon dont les unités de négociation standard sont définies figure à l’annexe C.
- 10Avis de l’OCRCVM 12-0130 – Avis d’approbation – RUIM – Dispositions concernant la liquidité invisible (13 avril 2012), page 13.
- 11Avis de l’OCRCVM 12-0130 – Avis d’approbation – RUIM – Dispositions concernant la liquidité invisible (13 avril 2012), page 31.
- 12Document de consultation conjoint 23-404 des ACVM et de l’OCRCVM, Marchés opaques, ordres invisibles et autres innovations dans la structure des marchés au Canada, page 3.
- 13L’examen par le CCRM ne devrait pas être interprété comme l’approbation ou l’aval du Projet de modification. Les membres du CCRM sont censés donner leur point de vue personnel sur des sujets qui pourrait ne pas représenter pour autant le point de vue de leurs organismes respectifs exprimé au cours du processus de consultation.