


Personne(s)-ressource(s)
Sommaire
Date limite pour les commentaires : le 12 novembre 2026
L’Organisme canadien de réglementation des investissements (OCRI) propose d’appliquer des contrôles de la volatilité pendant les heures de négociation prolongées. La Note d’orientation sur les seuils appliqués par le marché et la Note d’orientation sur les coupe-circuits pour titre individuel (ensemble, le projet de notes d’orientation) ont été mises à jour pour préciser comment ces contrôles fonctionneraient à l’extérieur des principales heures de négociation (soit de 9 h 30 à 16 h, heure de l’Est), y compris les périodes où l’activité de négociation pourrait être limitée. Les modifications proposées visent à favoriser l’application uniforme des contrôles de la volatilité sur tous les marchés pour lesquels l’OCRI agit à titre de fournisseur de services de réglementation, contribuant ainsi à prévenir les ordres erronés et la volatilité des cours à court terme, et à préserver le bon fonctionnement de marchés équitables.
Envoi des commentaires
Les commentaires doivent être faits par écrit et transmis au plus tard le 12 novembre 2026 (soit 30 jours après la date de publication du présent bulletin) à :
Politique de réglementation des marchés
Organisme canadien de réglementation des investissements
40, rue Temperance, bureau 2600
Toronto (Ontario) M5H 0B4
Courriel : [email protected]
Une copie doit également être transmise aux Autorités canadiennes en valeurs mobilières (ACVM) :
Négociation et marchés
Commission des valeurs mobilières de l’Ontario
20, rue Queen Ouest, bureau 2200
Toronto (Ontario) M5H 3S8
Courriel : [email protected]
Surveillance des marchés
Alberta Securities Commission
Suite 600
250-5th Street SW, Calgary (Alberta) T2P 0R4
Courriel : [email protected]
Remarque à l’intention des personnes qui présentent des lettres de commentaires : une copie de votre lettre de commentaires sera mise à la disposition du public sur le site Web de l’OCRI, à www.ocri.ca.
1. Contexte
Les seuils appliqués par le marché et les coupe-circuits pour titre individuel (CCTI) font partie du cadre de contrôle à plusieurs niveaux de l’OCRI, lequel vise à atténuer les risques associés à la volatilité inexpliquée des cours à court terme et à préserver le bon fonctionnement de marchés équitables.
Les seuils appliqués par le marché sont des paramètres de cours prescrits qui empêchent l’exécution d’un ordre entrant qui serait négocié à un cours situé en dehors d’une fourchette acceptable pour un titre donné. Ces seuils fonctionnent comme un contrôle avant l’opération en exigeant que les marchés comparent les ordres entrants à des cours de référence déterminés et empêchent l’exécution lorsque l’ordre dépasse le seuil applicable. Les seuils appliqués par le marché s’appliquent actuellement durant les principales heures de négociation, soit de 9 h 30 à 16 h (heure de l’Est).
Les CCTI sont des interruptions temporaires de la négociation qui s’appliquent à certains titres cotés qui connaissent des fluctuations soudaines et importantes de leur cours sur une courte période. Ils visent à atténuer la volatilité inexpliquée à court terme en prévoyant une brève pause dans la négociation d’un titre lorsque des seuils prédéterminés de fluctuation des cours sont atteints. Les CCTI s’appliquent actuellement de 9 h 30 à 15 h 30 (heure de l’Est).
Dans le projet de notes d’orientation, tous les renvois à des règles concernent les RUIM, sauf indication contraire.
2. Projet de notes d’orientation
Étant donné que les seuils appliqués par le marché et les CCTI sont conçus pour fonctionner conjointement à l’intérieur du cadre de contrôle de la volatilité à plusieurs niveaux de l’OCRI, l’organisme propose de mettre à jour les deux notes d’orientation pour tenir compte de l’application de ces contrôles pendant les heures de négociation prolongées.
Aux fins du projet de notes d’orientation, les heures de négociation prolongées s’entendent de la négociation qui se produit entre 7 h et 9 h 30, et entre 16 h et 20 h (heure de l’Est). Si, à l’avenir, un marché était autorisé à exercer ses activités avant 7 h ou après 20 h (heure de l’Est), l’OCRI examinerait l’ensemble du cadre de contrôle de la volatilité, y compris les coupe-circuits à l’échelle du marché, pour déterminer si d’autres modifications sont nécessaires à ce moment-là.
2.1 Seuils appliqués par le marché
L’OCRI propose de mettre à jour la Note d’orientation sur les seuils appliqués par le marché afin de préciser le fonctionnement de ces seuils pendant les heures de négociation prolongées. Plus précisément, les modifications proposées :
- prolongeraient la période durant laquelle les seuils appliqués par le marché s’appliquent pour inclure les périodes de 7 h à 9 h 30 et de 16 h à 20 h (heure de l’Est);
- exigeraient des marchés qu’ils réétablissent le cours de référence valable une minute pour qu’il corresponde au cours d’ouverture sur la bourse principale à laquelle un titre est coté1 une fois que l’opération à l’ouverture a été effectuée;
- clarifieraient le fonctionnement des seuils appliqués par le marché pendant les périodes d’activité de négociation limitée.
L’OCRI ne propose pas d’apporter des modifications aux paramètres de cours actuels pour les seuils appliqués par le marché dans le cadre de ce projet. Compte tenu du manque de données sur les activités de négociation pendant les nouvelles heures de négociation prolongées, l’OCRI estime qu’il serait approprié de procéder par étapes. Selon cette démarche, l’OCRI évaluerait le fonctionnement des seuils appliqués par le marché durant la phase de mise en œuvre initiale avant de déterminer s’il est approprié d’apporter des modifications aux paramètres de cours.
2.2 Coupe-circuits pour titre individuel
L’OCRI propose également d’étendre l’application du cadre actuel des CCTI aux heures de négociation prolongées, moyennant certaines exceptions. Cette démarche vise à favoriser l’harmonisation continue des CCTI et des seuils appliqués par le marché en tant que contrôles complémentaires de la volatilité.
Selon la démarche proposée, les CCTI s’appliqueraient à compter de 7 h et prendraient fin à 20 h (heure de l’Est), sous réserve des modifications suivantes :
- période avant l’ouverture, de 9 h à 9 h 30 (heure de l’Est)
Pour la période précédant immédiatement l’ouverture de la bourse à laquelle un titre est coté, soit de 9 h à 9 h 30 (heure de l’Est), les CCTI seraient assujettis à des seuils de déclenchement plus larges d’au moins 20 % et 40 échelons de cotation durant une période de cinq minutes. Cette démarche reconnaît que les seuils appliqués par le marché continueraient d’offrir une première couche de protection contre les fluctuations importantes des cours à court terme. Plus précisément, pour les titres assujettis aux CCTI, les seuils appliqués par le marché demeureraient à 10 %, de sorte qu’un ordre entrant unique qui ferait fluctuer le cours du titre de 10 % ou plus serait rejeté ou verrait son cours réétabli ou son exécution autrement empêchée. Dans ces circonstances, un CCTI ne serait généralement déclenché durant cette période que si une série d’ordres entraînait une fluctuation de cours d’au moins 20 % et 40 échelons de cotation durant une période de cinq minutes. - période précédant la clôture, de 15 h 30 à 16 h 15 (heure de l’Est)
L’OCRI propose de suspendre l’application des CCTI pendant la période précédant la clôture de la séance de négociation normale. Étant donné que l’interruption découlant d’un CCTI s’applique largement à toutes les opérations sur un titre, l’OCRI propose que les CCTI ne s’appliquent pas de 15 h 30 à 16 h 15 (heure de l’Est) afin d’aider à réduire les risques de perturbation involontaire du marché qui pourrait nuire à l’établissement du cours de clôture.
Comme mentionné précédemment, l’OCRI propose de procéder par étapes. Si l’OCRI détermine, sur la base d’une évaluation future de l’activité relative aux ordres et aux opérations pendant les heures de négociation prolongées, que des modifications au fonctionnement des seuils appliqués par le marché sont justifiées, il pourrait également devoir apporter simultanément des rajustements correspondants à l’emploi des CCTI afin de s’assurer que ceux-ci continuent de fonctionner conjointement avec les seuils appliqués par le marché.
3. Mise en œuvre graduelle
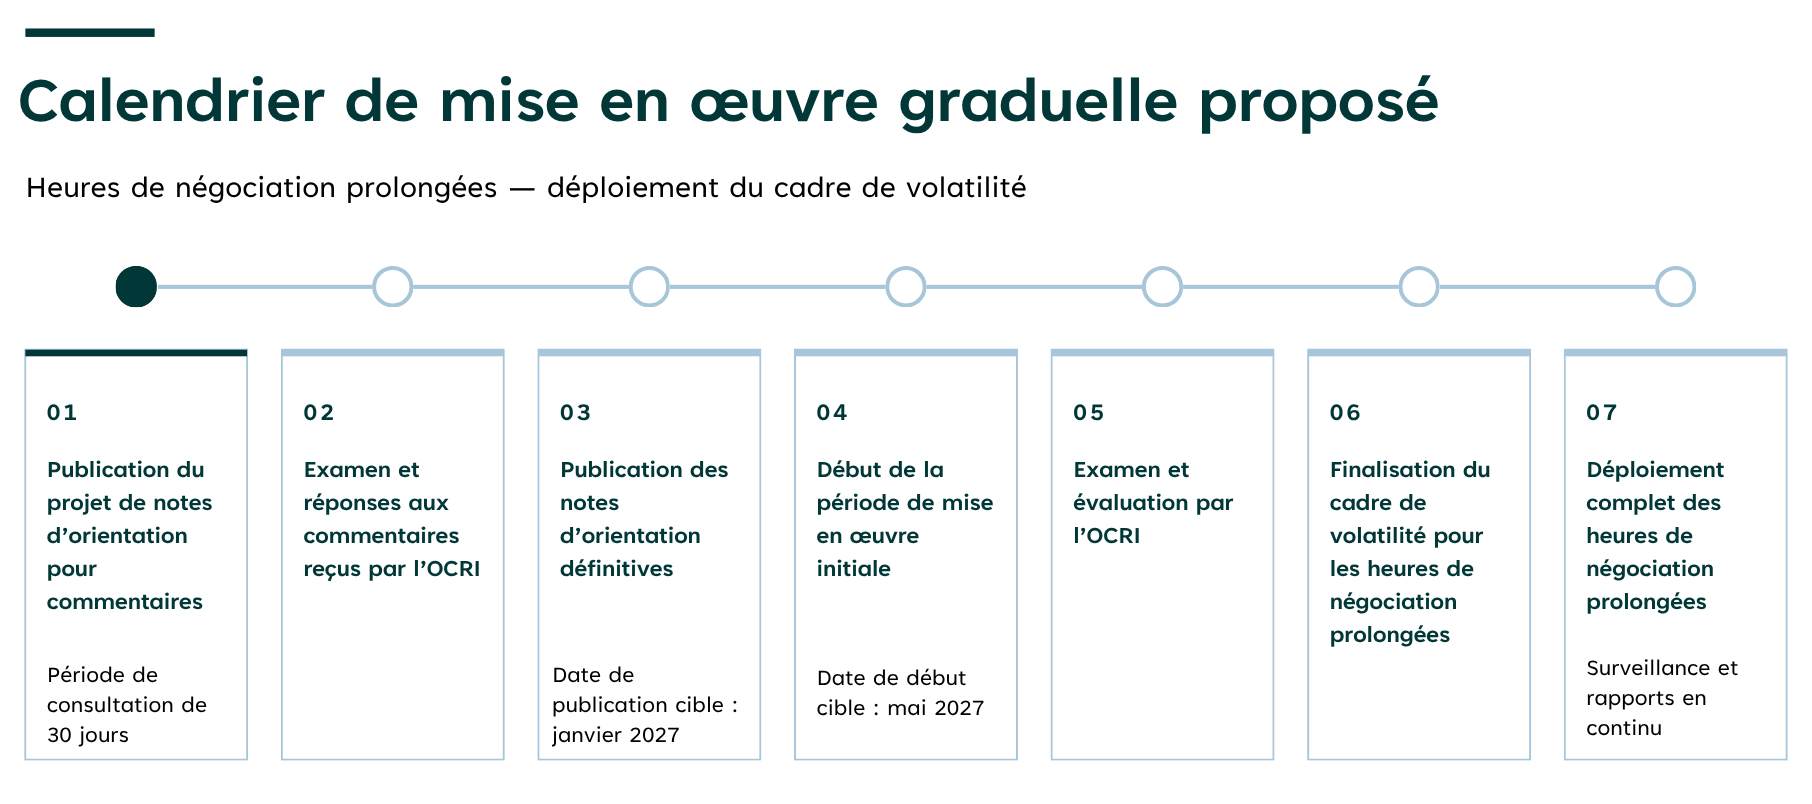
Après avoir examiné les commentaires reçus en réponse au projet de notes d’orientation, l’OCRI a l’intention de publier des notes d’orientation définitives (les notes d’orientation définitives), qui entreraient en vigueur 120 jours après la publication. Une fois que les notes d’orientation définitives entreront en vigueur, la période de mise en œuvre initiale débutera (la période de mise en œuvre initiale).
La période de mise en œuvre initiale permettrait à l’OCRI de recueillir des renseignements sur l’activité liée aux ordres et aux opérations pendant les heures prolongées et d’évaluer si les contrôles de la volatilité proposés fonctionnent comme prévu. Si l’OCRI détermine que des modifications supplémentaires sont justifiées, il envisagerait d’apporter des modifications à la Note d’orientation sur les seuils appliqués par le marché et à la Note d’orientation sur les coupe-circuits pour titre individuel dans le cadre d’une phase subséquente.
4. Questions
Même si nous sollicitons des commentaires sur tous les aspects du projet de notes d’orientation, nous aimerions aussi plus précisément recevoir des commentaires sur les questions ci‑après.
Questions sur les seuils appliqués par le marché et les CCTI
(a) Question 1 – Période de mise en œuvre initiale
(i) Date de prise d’effet des notes d’orientation définitives
L’OCRI propose que les notes d’orientation définitives entrent en vigueur au plus tôt 120 jours après leur publication, afin de permettre aux marchés de se préparer à la période de mise en œuvre initiale. Compte tenu de priorités technologiques concurrentes, l’OCRI ne prévoit pas que la période de mise en œuvre initiale débutera avant mai 2027. Si les notes d’orientation définitives sont publiées après janvier 2027, une période minimale de 120 jours permettrait-elle aux marchés et aux autres parties prenantes concernées de disposer de suffisamment de temps pour effectuer les changements technologiques, opérationnels ou de systèmes nécessaires?
(ii) Durée de la période de mise en œuvre initiale
L’OCRI sollicite des commentaires sur la durée appropriée de la période de mise en œuvre initiale. Les données recueillies durant la période de mise en œuvre initiale aideraient l’OCRI à examiner l’activité liée aux ordres et aux opérations durant les heures de négociation prolongées et à évaluer si d’autres modifications aux cadres des seuils appliqués par le marché et des CCTI sont nécessaires.
Questions sur les seuils appliqués par le marché
(b) Question 2 – Données de la période de mise en œuvre initiale à utiliser dans l’évaluation
L’OCRI reconnaît que les marchés adoptent actuellement des démarches différentes pour traiter les ordres entrants qui franchissent les seuils appliqués par le marché, pourvu que l’exécution de l’ordre contrevenant soit empêchée. Cela peut prendre l’une des formes suivantes :
- le rejet de l’ordre entrant;
- le réétablissement du cours de l’ordre entrant;
- la consignation de l’ordre entrant lorsqu’il n’y a aucune liquidité négociable de l’autre côté, et l’empêchement de toute exécution future de cet ordre consigné tant qu’il se situe en dehors des paramètres des seuils appliqués par le marché.
Afin d’aider l’OCRI à évaluer le caractère approprié des paramètres de cours des seuils appliqués par le marché pendant la période de mise en œuvre initiale, l’organisme demande des renseignements aux marchés concernant les ordres qui franchissent les seuils appliqués par le marché. Cela inclut tous les ordres qui sont rejetés, dont le cours est réétabli ou qui sont autrement consignés, mais qui ne sont pas immédiatement exécutables. Pour ces ordres, il serait utile que les marchés incluent les renseignements suivants :
- la date et l’heure de l’ordre entrant;
- le numéro de l’ordre sur le marché (aussi appelé le numéro séquentiel);
- le symbole;
- le cours;
- le volume;
- le dernier cours vendeur national et le cours de référence valable une minute au moment où l’ordre a été reçu par le marché;
- les renseignements sur le rejet, le réétablissement du cours ou la consignation (sans exécution immédiate) de l’ordre sur le marché.
L’OCRI sollicite les commentaires des marchés sur la faisabilité de lui fournir, à la fin de la période de mise en œuvre initiale, un rapport contenant ces renseignements.
(c) Question 3 – Réétablissement du cours de référence valable une minute en fonction du cours de l’opération à l’ouverture seulement
(i) Autres opérations résultant d’une enchère
L’OCRI propose de réétablir le cours de référence valable une minute uniquement dans le contexte de l’opération à l’ouverture2, et non dans d’autres cas, comme toute enchère à la réouverture ou à la clôture plus tard durant le jour de bourse. Cette proposition s’explique parce qu’un nouveau marché sera désormais ouvert pendant une période importante avant la bourse à laquelle un titre est coté, ce qui pourrait contribuer à un écart important entre les cours des opérations avant l’ouverture et le cours d’ouverture calculé à cette bourse.
L’OCRI ne s’attend pas au même degré de divergence potentielle des cours pendant les principales heures de négociation, y compris dans le cas d’une enchère à la réouverture ou à la clôture, car le titre aurait généralement été négocié en continu tout au long du jour de bourse. Les enchères à la réouverture et à la clôture ont également lieu dans le cadre actuel, et l’OCRI n’a décelé aucun problème important lié à la divergence des cours. Par conséquent, afin de réduire la complexité opérationnelle, l’OCRI propose d’exiger que le cours de référence valable une minute ne soit réétabli qu’en lien avec l’opération à l’ouverture.
L’OCRI sollicite des commentaires pour savoir si les intervenants sont d’accord avec la démarche proposée.
(ii) Incidence de la mise en œuvre du réétablissement du cours de référence valable une minute en fonction du cours de l’opération à l’ouverture
Afin que les marchés puissent réétablir le cours de référence valable une minute en fonction du cours de l’opération à l’ouverture comme proposé, les marchés devraient :
- repérer et utiliser le cours de l’opération à l’ouverture de la bourse à laquelle un titre est coté;
- distinguer l’opération à l’ouverture des autres enchères (enchères à la réouverture et à la clôture) sur une bourse à laquelle un titre est coté.
L’OCRI sollicite des commentaires pour savoir si les renseignements susmentionnés sont actuellement fournis par chacune des bourses dans le cadre des flux de données sur le marché afin de faciliter cette mise en œuvre et, dans la négative, si ces renseignements pourraient être mis à disposition par chacune des bourses.
(iii) Aucune opération à l’ouverture sur la bourse à laquelle un titre est coté
Dans le cas où il n’y a pas d’opération à l’ouverture sur la bourse à laquelle un titre est coté pour un symbole donné en raison d’une liquidité limitée, la première opération sur cette bourse continuerait d’établir le dernier cours vendeur national.
Toutefois, lorsque le processus d’enchères à l’ouverture sur une bourse à laquelle un titre est coté ne donne pas lieu à une opération et que la première opération sur cette bourse a lieu plus tard ce jour de bourse pendant la séance de négociation continue (la première opération), l’OCRI ne considérerait pas cette circonstance comme présentant le même risque que celui devant être traité par l’exigence de réétablissement du cours décrite ci-dessus. Tout écart entre le cours de cette première opération sur la bourse à laquelle un titre est coté et les cours sur d’autres marchés serait généralement similaire à la variation des cours qui peut se produire dans le cadre d’une négociation continue normale. L’OCRI souligne aussi que ce scénario peut se produire aujourd’hui, sans qu’il n’y ait d’obligation correspondante pour les marchés de réétablir le cours de référence valable une minute. Par conséquent, l’OCRI propose que l’obligation de réétablir le cours de référence valable une minute s’applique uniquement dans le cadre des opérations à l’ouverture sur une bourse à laquelle un titre est coté.
L’OCRI sollicite des commentaires pour savoir si les intervenants sont d’accord avec la démarche proposée.
Question sur les coupe-circuits pour titre individuel
(iv) Question 4 – Fonctionnement des CCTI à l’approche de l’ouverture
L’OCRI propose que les CCTI commencent à fonctionner à 7 h (heure de l’Est) pendant les heures de négociation prolongées, avec des seuils de déclenchement plus larges s’appliquant de 9 h à 9 h 30 (heure de l’Est) pour tenir compte de la volatilité potentielle à l’approche de l’ouverture de la séance de négociation normale. Durant cette période, les seuils appliqués par le marché continueraient de fonctionner comme première ligne de défense contre les ordres erronés et les fluctuations de cours inexpliquées à court terme. Pour les titres assujettis aux CCTI, les seuils appliqués par le marché demeureraient à 10 %, de sorte qu’un ordre entrant unique qui serait exécuté à l’extérieur du seuil applicable serait rejeté ou verrait son cours réétabli ou son exécution autrement empêchée.
Par conséquent, selon les paramètres élargis proposés pour les CCTI, un CCTI ne serait généralement déclenché durant la période de préouverture que si une série d’ordres entraînait une fluctuation du cours du titre d’au moins 20 % et 40 échelons de cotation durant une période de cinq minutes.
L’OCRI sollicite des commentaires pour savoir si :
- l’application de CCTI plus larges équilibre adéquatement la nécessité de remédier à la volatilité potentielle à l’approche de l’ouverture et l’objectif de maintenir des contrôles de la volatilité pendant les heures de négociation prolongées; dans le cas où un CCTI est déclenché à l’approche de l’ouverture, il est possible de retarder l’opération à l’ouverture sur la bourse principale à laquelle un titre est coté;
- les CCTI devraient continuer à fonctionner durant la période de préouverture, plutôt que d’être suspendus, durant les heures de négociation prolongées.
5. Annexes
Annexe A – Projet de note d’orientation : Note d’orientation sur les seuils appliqués par le marché (version nette)
Annexe B – Projet de note d’orientation : Note d’orientation sur les seuils appliqués par le marché (version soulignant les modifications)
Annexe C – Projet de note d’orientation : Note d’orientation sur les coupe-circuits pour titre individuel (version nette)
Annexe D – Projet de note d’orientation : Note d’orientation sur les coupe-circuits pour titre individuel (version soulignant les modifications)
- 1Bulletin de l’OCRI GN-URPART1-25-0001 – RUIM – Désignation de bourse principale à laquelle un titre est coté (19 août 2025).
- 2Aux fins du présent bulletin, une « opération à l’ouverture » désigne l’opération résultant d’un « ordre au premier cours », selon la définition donnée au paragraphe 1.1 des RUIM.
Le paragraphe 1.1 des RUIM définit un « ordre au premier cours » comme un « ordre d’achat ou de vente d’un titre saisi sur un marché un jour de bourse avant l’ouverture des négociations sur ce marché un jour de bourse donné afin de calculer le cours d’ouverture du titre sur ce marché ce jour-là et d’exécuter l’ordre à ce cours; toutefois, un ordre cesse d’être un ordre au premier cours s’il ne se négocie pas à l’ouverture des négociations visant ce titre sur ce marché ce jour de bourse-là. »
Personne(s)-ressource(s)
Aller à la page sommaire de cette procédure disciplinaire :
le 13 octobre 2026
26-0210